
NTSG
WisdomTree Global Efficient Core UCITS ETF - USD Acc

Veröffentlicht am 12. Mai 2025

Head of Research, Europe

Associate Director, Quantitative Research
Das klassische 60:40-Portfolio – aus 60 % Aktien und 40 % Anleihen – ist seit Langem ein gängiges Modell für ausgewogene Kapitalanlagen. Zwar verbessert es tendenziell das Risiko-Rendite-Profil aufgrund der Diversifikation der beiden Anlageklassen, es schränkt aber auch das Wachstumspotenzial ein, da das Gesamtrisiko verringert wird. Darüber hinaus beschneidet es auf den heutigen Märkten die Möglichkeit, diversifizierende Anlagen wie Rohstoffe oder alternative Investments einzubeziehen, ohne Aktien oder Anleihen zu veräußern. Die Folge? Anlegern entgehen möglicherweise wertvolle Instrumente für das Risikomanagement oder potenzielle Renditeverbesserungen.
Glücklicherweise hat WisdomTree eine einzigartige Suite von börsengehandelten Efficient Core-Fonds (Exchange-Traded Funds, ETFs) entwickelt, die eine elegantere Lösung bieten. Durch die Allokation von 90 % in Aktien zur Erzielung von Wachstum und von 60 % in Anleihen-Futures zur Herstellung eines Gleichgewichts (mit anderen Worten: ein 60:40-Portfolio mit einer Hebelung von 150 %) ermöglicht eine Efficient Core-Strategie ein traditionelles Marktengagement und schafft zugleich Spielraum in Portfolios. Diese Kapitaleffizienz eröffnet die Möglichkeit, Diversifikatoren hinzuzufügen, ohne Kernbeständen in Aktien zu opfern.
Eine neue Denkweise über 60:40
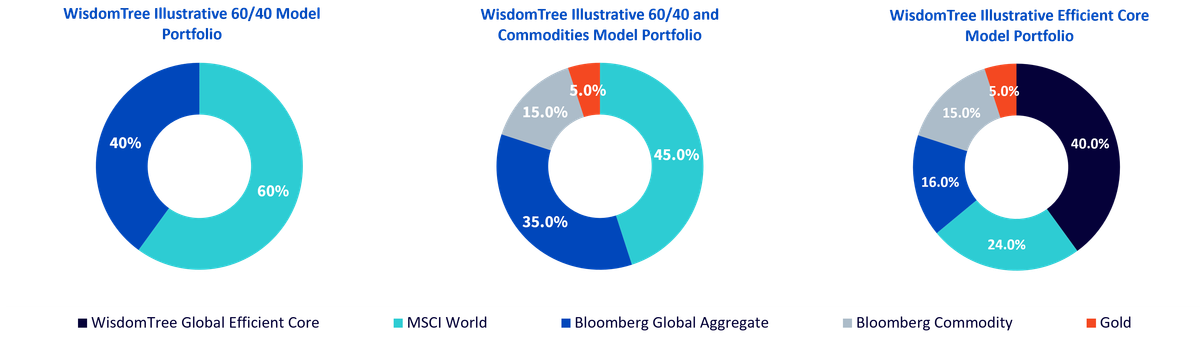
Die ursprüngliche Attraktivität des 60:40-Portfolios liegt in seiner Einfachheit: Aktien für Wachstum, Anleihen für Ausgewogenheit. Dieser Aufbau lässt jedoch keinen Raum für diversifizierende Anlagen. Denken Sie an einen Anleger, der eine breite Palette von Rohstoffen und Gold zur zusätzlichen Diversifikation einbeziehen möchte. Bei einem traditionellen 60:40-Modell müsste er eine Umschichtung vornehmen: 15 % der Aktien durch Rohstoffe und 5 % der Anleihen durch Gold ersetzen. Dadurch verbessert sich zwar die Portfolioeffizienz dank einer geringeren Volatilität und weniger Drawdowns, vermindert sich aber auch das Gesamtrisikobudget. Das Resultat: Die Renditen steigen nur wenig oder gar nicht.
Abbildung 1: Variationen des 60:40-Portfolios mit Diversifikatoren
Quelle: WisdomTree. Nur zur Veranschaulichung.
Efficient Core ändert diese Gleichung. Durch den Einsatz von WisdomTree Global Efficient Core (ein gehebeltes 60:40-Portfolio, das ein Engagement von 90 % in globalen Aktien und von 60 % in Futures-Kontrakten auf Staatsanleihen in verschiedenen Währungen bietet) bildet die Strategie ein 60:40-Portfolio nach, das nur einen Teil des Kapitals benötigt. Das Portfolio investiert 40 % in das Efficient Core-Portfolio, was ein Engagement von 36 % in Aktien und von 24 % in Anleihen ergibt. Damit kann der Anleger durch ein Investment von 24 % in Aktien und von 16 % in Anleihen ein 60:40-Portfolio erstellen. Allerdings hätte er dabei nur 80 % seines Kapitals (40+24+16) eingesetzt, sodass 20 % für Anlagen wie Rohstoffe und Gold übrig bleiben.
Abbildung 2: Wertentwicklung verschiedener Variationen des 60:40-Portfolios mit Diversifikatoren
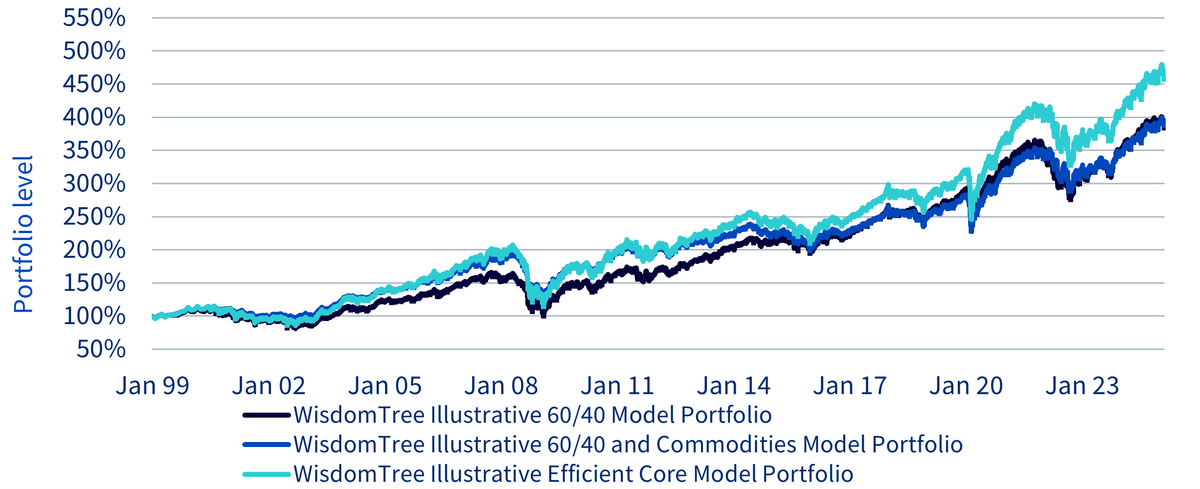
Illustratives 60:40-Modellportfolio von WisdomTree | Illustratives 60:40-Modellportfolio von WisdomTree mit Rohstoffallokation | Illustratives Efficient Core-Modellportfolio von WisdomTree | |
|---|---|---|---|
Kumulierte Renditen | 386,39% | 387,76% | 459,77% |
Annualisierte Renditen | 5,31% | 5,32% | 6,01% |
Annualisierte Volatilität | 10,16% | 9,18% | 11,53% |
Sharpe-Ratio | 0,33 | 0,37 | 0,35 |
Maximaler Drawdown | -39,0% | -36,9% | -44,2% |
Tracking-Error (vs. 60:40) |
| 3,06% | 3,06% |
Information-Ratio (vs. 60:40) |
| 0,00 | 0,23 |
Quelle: WisdomTree, Bloomberg. Vom 29. Januar 1999 bis zum 12. März 2025. In USD. Die Portfolios werden vierteljährlich neu gewichtet. Es ist nicht möglich, in einen Index zu investieren. Die historische Wertentwicklung ist kein Hinweis auf die künftige Wertentwicklung, und Anlagen können im Wert sinken.
Dieser Ansatz bewahrt nicht nur das Aktienengagement, sondern verbessert auch das Risiko-Rendite-Profil. Im Zeitraum von Januar 1999 bis März 2025 übertraf ein Modellportfolio mit Efficient Core sowohl das klassische 60:40 als auch eine Variante mit Rohstoffen bzw. Gold um jährlich 0,7 %. Die Volatilität war zwar etwas höher, aber die Sharpe-Ratio verbesserte sich. Zudem ermöglichte die Kapitaleffizienz die Einbeziehung von Vermögenswerten mit geringer Korrelation zu Aktien und Anleihen.
Zukunftsorientierte Grenze: ein intelligenteres Portfolio-Set
Um die Relevanz von Efficient Core in der Zukunft zu testen, verwenden wir die „2025 Long-Term Capital Market Assumptions“ (LTCMA) von J.P. Morgan (der Bericht ist hier erhältlich). Damit wollen wir effiziente Grenzen für Portfolios konstruieren, die aus US-Aktien, US-Anleihen, Rohstoffen und Gold bestehen – mit und ohne Efficient Core.
Abbildung 3: Vorausschauende Effizienzgrenzen (a) und das illustrative Modellportfolio von WisdomTree (b)
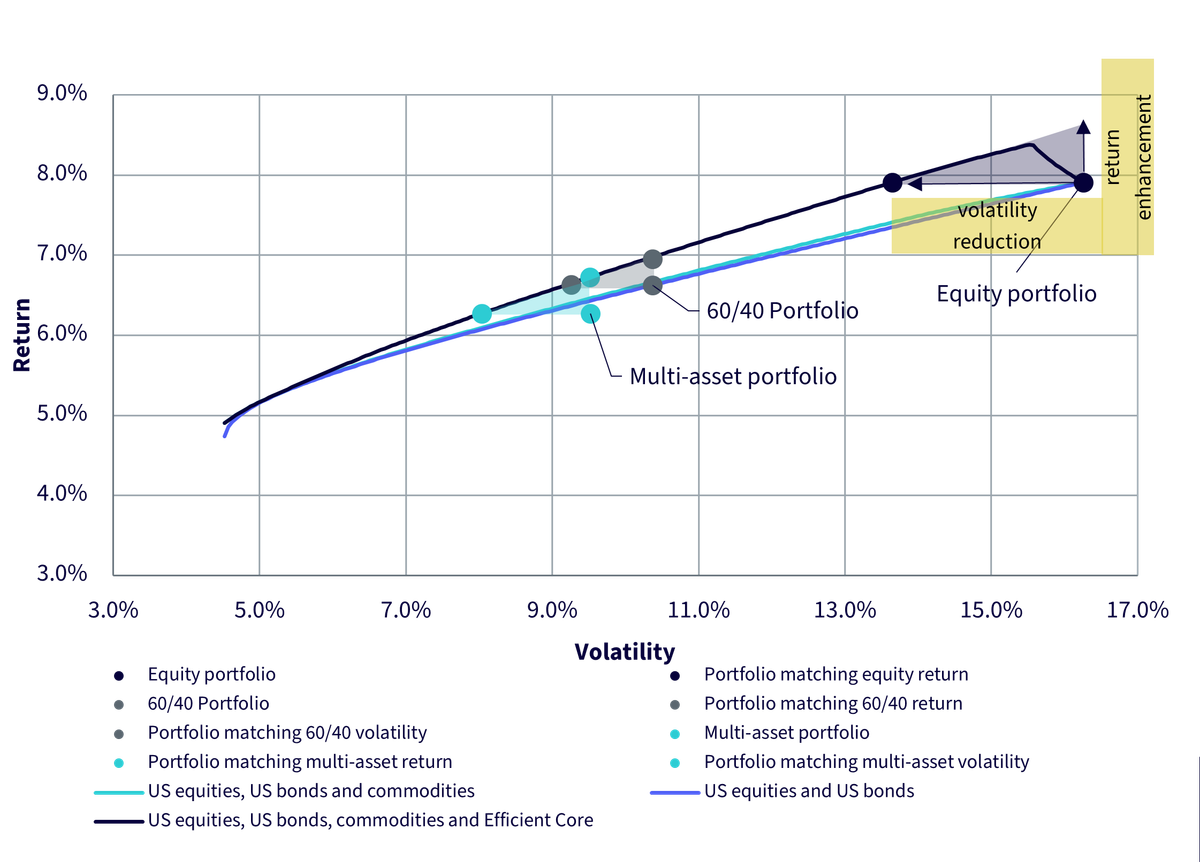
Return | Volatility | Sharpe | |
|---|---|---|---|
Equity portfolio | 7.91% | 16.26% | 0.30 |
Portfolio matching equity return | 7.91% | 13.65% | 0.35 |
60/40 Portfolio | 6.63% | 10.37% | 0.34 |
Portfolio matching 60/40 return | 6.63% | 9.26% | 0.38 |
Portfolio matching 60/40 volatility | 6.96% | 10.37% | 0.37 |
Multi-asset portfolio | 6.27% | 9.52% | 0.33 |
Portfolio matching multi-asset return | 6.27% | 8.03% | 0.39 |
Portfolio matching multi-asset volatility | 6.73% | 9.52% | 0.38 |
Quelle: WisdomTree, Bloomberg, J.P. Morgan. Vorausschauende Effizienzgrenzen werden auf der Grundlage der in den „2025 Long-Term Capital Market Assumptions“ von J.P. Morgan enthaltenen Annahmen für arithmetische Renditen, Volatilität und Korrelationen in US-Dollar, die hier zur Verfügung stehen, konstruiert. Die Rendite, Volatilität und Korrelationen von Efficient Core werden unter der Annahme berechnet, dass 90 % in US-Large-Cap-Aktien und 60 % in aggregierte US-Anleihen investiert werden, die zu 50 % durch Barkredite finanziert werden. Es ist nicht möglich, in einen Index zu investieren. Die historische Wertentwicklung ist kein Hinweis auf die künftige Wertentwicklung, und Anlagen können im Wert sinken.
Die Ergebnisse sind eindeutig: Portfolios, die Efficient Core einbeziehen, erweitern die Effizienzgrenze in zukunftsorientierten Szenarien erheblich. Betrachtet man drei spezifische Portfolios, zeigen sich beeindruckende Resultate:
Diese Verbesserungen ergeben sich nicht nur aus der Hebelung, sondern auch aus der optimierten Portfoliokonstruktion und der Flexibilität, Vermögenswerte mit geringer Korrelation einzubeziehen.
Abbildung 4: Illustrative Modellportfolios von WisdomTree vs. effiziente Portfolios mit übereinstimmender Rendite oder Volatilität auf der vorausschauenden Effizienzgrenze einschließlich Efficient Core
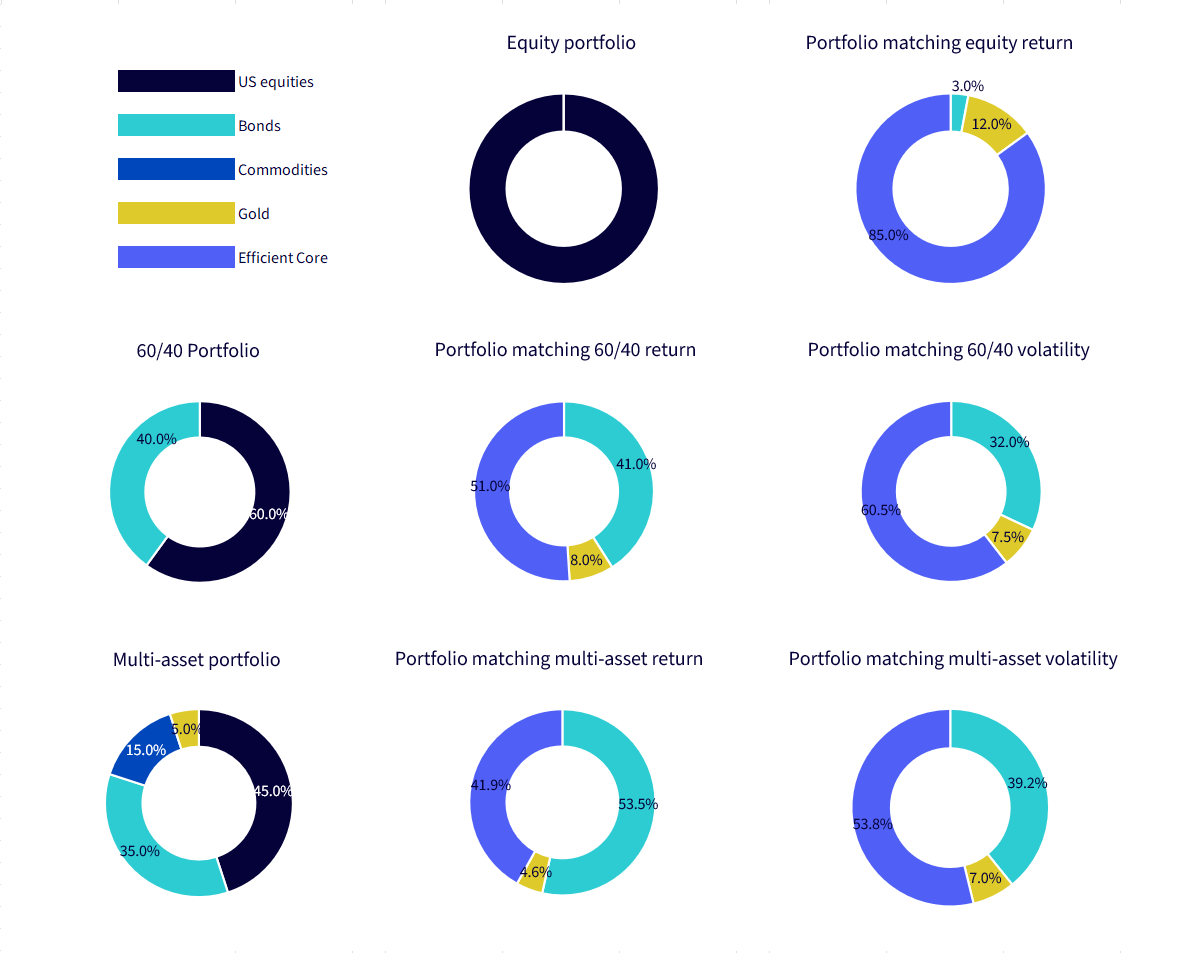
Quelle: WisdomTree, Bloomberg, J.P. Morgan. Vorausschauende Effizienzgrenzen werden auf der Grundlage der in den „2025 Long-Term Capital Market Assumptions“ von J.P. Morgan enthaltenen Annahmen für arithmetische Renditen, Volatilität und Korrelationen in US-Dollar, die hier zur Verfügung stehen, konstruiert. Die Rendite, Volatilität und Korrelationen von Efficient Core werden unter der Annahme berechnet, dass 90 % in US-Large-Cap-Aktien und 60 % in aggregierte US-Anleihen investiert werden, die zu 50 % durch Barkredite finanziert werden. Es ist nicht möglich, in einen Index zu investieren. Die historische Wertentwicklung ist kein Hinweis auf die künftige Wertentwicklung, und Anlagen können im Wert sinken.
Efficient Core dient zwei wichtigen Zwecken bei der Portfoliogestaltung:
1 Unserer Analyse zufolge befindet sich dieses Multi-Asset-Portfolio nicht auf der Effizienzgrenze und hat historisch gesehen lediglich eine minimale Verbesserung des Risiko-Rendite-Verhältnisses im Vergleich zu einem effizienten Portfolio auf der Effizienzgrenze geboten, das nur in Aktien und Anleihen investiert ist. Das entspricht in etwa einer aktienähnlichen Volatilität von Rohstoffen, aber nur einem anleiheähnlichen Renditeniveau im Schnitt der letzten 26 Jahre.


Head of Research, Europe
Pierre Debru leitet das europäische Researchteam von WisdomTree und spielt eine entscheidende Rolle bei der strategischen Ausrichtung unserer europäischen Researchaktivitäten. Seine Kernkompetenzen liegen in den Bereichen Aktienfaktoren und quantitative Strategien, Portfoliokonstruktion und Modellportfolios sowie thematische und Krypto-Anlagen.
Vor seinem Eintritt in das Unternehmen im Jahr 2019 war Pierre Debru mehr als fünf Jahre lang im Investmentresearch für DWS und die XTrackers-Serie tätig. In dieser Zeit befasste er sich schwerpunktmäßig mit Smart-Beta-Investitionen, der Konstruktion von Modellportfolios und Thought Leadership. Pierre Debru hat über 20 Jahre Erfahrung im Bereich Anlagen und strukturierte Vermögensverwaltung. Er absolvierte die École Centrale Paris und erwarb einen Master of Science in Finanzmathematik.

Associate Director, Quantitative Research
Elvira Kuramshina ist seit September 2018 Mitglied des Research-Teams von WisdomTree. Mit über neun Jahren Erfahrung in der ETF- und Vermögensverwaltungsbranche und einem wissenschaftlichen Hintergrund in quantitativer Finanzanalyse verbindet Elvira technisches Wissen mit thematischen Strategiekenntnissen, um zur Thought Leadership und Entwicklung innovativer Strategien bei WisdomTree beizutragen. Als führende Spezialistin für thematische Strategien unterstützt sie die regelmäßige Überprüfung und Neugewichtung thematischer Portfolios, liefert quantitative Erkenntnisse, maßgeschneiderte Analysen für Kunden, strategische Denkanstöße sowie Kommentare zu Markttrends und thematischen Strategien. Sie entwickelt darüber hinaus umfassende Produktunterlagen, die auf die Bedürfnisse der Kunden zugeschnitten sind.