
DOTMWisdomTree 1-Day Equity Put Premium
ISIN: XS33301653280,34 %
Management Fee (MER)
Stand 18.11.2026
5. Mai 2026
Auflagedatum
1.716.692 $
Fonds-AUM
Stand 18.11.2026
USD
Basiswährung
Überblick
Produktbeschreibung
Der WisdomTree 1-Day Equity Put Premium ist ein vollständig besichertes, OGAW-konformes börsengehandeltes Produkt (ETP), das Anlegern ein Total-Return-Engagement in einer systematischen Strategie des täglichen Verkaufs von Put-Optionen bieten soll. Das ETP zielt darauf ab, den Daily US Equity Put Premium Total Return (TR) Index nachzubilden, indem es den Daily US Equity Put Premium Excess Return (ER) Index nachbildet und die damit verbundenen Zinserträge hinzufügt, bereinigt um die Gebühren und Kosten des Produkts.
Steigt beispielsweise der Daily US Equity Put Premium TR Index an einem Tag um 1 %, so steigt das ETP um 1 %, ohne Berücksichtigung von Gebühren. Fällt der Index jedoch an einem Tag um 1 %, so fällt das ETP um 1 %, ohne Berücksichtigung von Gebühren.
Der Index bietet ein Engagement in einer systematischen, täglichen Strategie zum Verkauf von tief aus dem Geld liegenden (DOTM) Put-Optionen, die darauf abzielt, positive Renditen zu erzielen, die eine geringe Korrelation zu den breiteren Aktienmärkten aufweisen.
Zu jedem Zeitpunkt hält der Index drei Short-Put-Positionen mit jeweils einem Nominalwert von 100 %. Dies bedeutet, dass das Gesamtengagement des Index 300 % beträgt.
Der Index beinhaltet eine Anpassung, um die mit der Aufrechterhaltung des entsprechenden Basiswert-Engagements verbundenen Kosten widerzuspiegeln. Diese Anpassung ist als Teil der Indexberechnungsmethodik auf Index-/Subindexebene eingebettet.
Warum DOTM?
- Erhalten Sie ein Engagement in einer systematischen Prämie, die durch die Nachfrage nach Absicherung gegen Kursverluste getrieben wird, was dazu führt, dass tief aus dem Geld liegende Put-Optionen tendenziell durchweg teurer sind.
- Ausgeglichenes Renditeprofil mit begrenzter Korrelation zu den Aktienmärkten.
- Einfach zu investieren: regelbasiertes Engagement in einer systematischen täglichen Put-Verkaufsstrategie, ohne dass Optionspositionen verwaltet werden müssen.
- OGAW-konform und vollständig besichert.
- Transparente Wertentwicklung und Gebühren.
- Risikomanagement: Sie können nicht mehr als den investierten Betrag verlieren.
- Liquidität: Handel an der Börse mit mehreren autorisierten Teilnehmern ("Authorised Participants", APs) und Market Makern (MMs).
Potenzielle Risiken
- Eine Investition in ein ETP ist mit gewissen Risiken verbunden. Eine Anlageentscheidung sollte auf der Grundlage der im jeweiligen Prospekt enthaltenen Informationen getroffen werden. Potenzielle Anleger sollten sich unabhängige Wirtschafts-, Steuer- und Rechtsberatung einholen und ihre professionellen Berater konsultieren, um sicherzugehen, dass sich dieses ETP unter ihren persönlichen Umständen als Investment eignet.
- Dieses ETP ist als Schuldtitel strukturiert, nicht in Form von Aktien (Eigenkapital), und kann auf Wunsch autorisierter Teilnehmer aufgelegt und zurückgegeben und wie die Aktien eines Unternehmens an einer Börse gehandelt werden. Dieses ETP ist kein OGAW-Produkt.
- Die Anlage in ETPs mit eingebetteten Hebeleffekten eignet sich nur für erfahrene und/oder informierte Investoren, die sich mit Hebeleffekten, der Auswirkung von Rebalancing und dem Zinseszinseffekt auskennen und bereit sind, größere potenzielle Verluste in Kauf zu nehmen. Jede Investition in ein ETP in Short-Position oder mit Hebeleffekten sollte regelmäßig überwacht werden, um sicherzugehen, dass sie mit Ihrer Anlagestrategie in Einklang steht.
- Marktrisiko: Wertzuwächse und -rückgänge des Index wirken sich unmittelbar auf den Wert der Wertpapiere in diesem ETP aus. Dementsprechend kann der Wert eines Wertpapiers steigen oder fallen, und der Inhaber eines Wertpapiers kann das investierte Kapital ganz oder teilweise verlieren, mehr aber nicht.
- Liquiditätsrisiko: Es ist nicht sicher, dass Wertpapiere immer an einer Börse ge- oder verkauft werden können oder dass der Marktkurs, zu dem Wertpapiere an einer Börse gehandelt werden können, stets genau der Wertentwicklung des Index entspricht.
- Währungsrisiko: Der Kurs der Wertpapiere in diesem ETP wird generell in USD angegeben. Soweit der Wertpapierinhaber Wertpapiere in einer anderen Währung erwirbt, wirken sich Wechselkursänderungen auf den Wert aus.
- Gegenparteirisiko: Der Emittent ist darauf angewiesen, dass Swap-Gegenparteien fortlaufend zur Verfügung stehen, um Swap-Vereinbarungen einzugehen. Sind keine Swap-Gegenparteien dazu bereit, so wird das ETP nicht in der Lage sein, seine Anlagepolitik zu erfüllen, die darin besteht, die Wertentwicklung des Index nachzubilden.
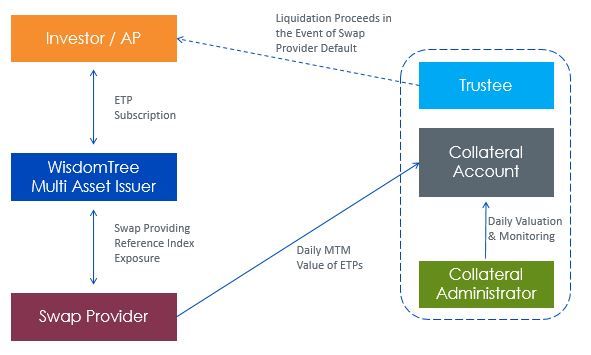
- Kreditrisiko: Der Emittent ist dem Risiko ausgesetzt, dass dritte Service-Anbieter das Eigentum oder die Sicherheiten des Emittenten nicht zurückgeben oder die von ihnen geschuldeten Beträge nicht zahlen. Das ETP ist durch Swaps abgesichert. Die Zahlungsverpflichtungen der Swap-Gegenparteien des Emittenten werden durch Sicherheiten abgesichert, die täglich marktgerecht bewertet werden. Die Sicherheiten werden auf getrennten Konten bei The Bank of New York Mellon gehalten. Falls eine Swap-Gegenpartei ausfällt, kann der Erlös aus der Veräußerung der Sicherheiten geringer sein, als es der Anleger erwartet. Angaben zu den gehaltenen Sicherheiten sind dem Abschnitt der WisdomTree-Website (www.wisdomtree.com) über Sicherheiten zu entnehmen.
- Mit dem Verkauf von Optionen verbundenes Risiko: Optionen auf Aktienindizes können volatilen Kursschwankungen unterliegen, die von Wertänderungen des zugrunde liegenden Instruments beeinflusst werden. Der Verkäufer (Schreiber) einer Verkaufsoption geht das Risiko ein, dass der Marktkurs des Basiswerts unter den Ausübungspreis der Verkaufsoptionen fällt. Im Gegenzug zahlt ihm der Optionskäufer eine Prämie.
- Risiko hoher Verluste: Die Strategie vereinnahmt kleine, häufige Optionsprämien, kann aber erhebliche Verluste erleiden, wenn der S&P 500 Index über längere Zeit ein negatives Renditeumfeld verzeichnet.
- Volatilitätsrisiko. Schlägt die Marktvolatilität abrupt nach oben aus, kann sich das negativ auf die Strategie auswirken. Nimmt die Volatilität innerhalb kurzer Zeit stark zu, kann sich die Wahrscheinlichkeit erhöhen, dass verkaufte Optionen im Geld verfallen, was zu Verlusten führt.
- Mit nicht linearen Erträgen verbundenes Risiko: Verluste können rascher zunehmen als Gewinne. In fallenden Märkten kann der Wert der Anlage unverhältnismäßig abnehmen.
- Crowding-Risiko: Verfolgen viele Anleger ähnliche Strategien, können sich in Phasen, in denen der Markt Belastungen unterliegt, die Erträge verringern und die Verluste vergrößern.
- Keine Garantie für laufende Erträge: Obwohl die Strategie auf die Erwirtschaftung laufender Erträge abzielt, sind diese nicht garantiert. Die Anleger können ihr Kapital ganz oder teilweise verlieren.
- Eine ausführlichere Erläuterung der potenziellen Risiken entnehmen Sie bitte dem Abschnitt „Risikofaktoren“ im Prospekt.
Wesentliche Informationen
Produktübersicht | Stand 18.11.2026 |
|---|---|
| ISIN | XS3330165328 |
| Assetklasse | Alternatives |
| Basiswährung | USD / EUR |
| Auflagedatum | 5. Mai 2026 |
| Währungsgesichert | Nein |
NAV | Stand 18.11.2026 |
|---|---|
| NAV | 24,524 $ |
| Tagesveränderung | 0,013 $ |
| Tagesrendite | 0,052 % |
| Produkt AUM | 1.716.692 $ |
| Issuer AUM | 3.435.173.533 $ |
| Ausstehende Anteile | 50.000 |
Struktur
Struktur | Stand 18.11.2026 |
|---|---|
| Structure | ETP |
| Rechtliche Struktur | ETP |
| Replikation | Replikationsmethode |
| Auflage in | Irland |
| Physisch besichert | Ja |
Rechtliches und Steuern | Stand 18.11.2026 |
|---|---|
| ISA | Berechtigt |
| SIPP | Berechtigt |
| OGAW-fähig | Ja |
| UK Fund Reporting Status | Yes |
Wichtige Dienstleister
Wichtige Dienstleister | Stand 18.11.2026 |
|---|---|
| Depotbank | Bank of New York Mellon |
| Verwalter | Apex IFS Limited |
| Emittent | WisdomTree Multi Asset Issuer PLC |
| Wirtschaftsprüfer | Deloitte LLP |
| Treuhänder | Law Debenture Trust |
| Swap-Anbieter | BNP Paribas Arbitrage SNC |
Gebühren | Stand 18.11.2026 |
|---|---|
| Verwaltungsgebühr | 0,34 % |
| Jährliche Swap-Gebühr | 0,25 % |
Zulassung für
Börsennotierungen und -ticker
Land | Börse | Handelswährung | Börsenticker | Bloomberg-Ticker | RIC | SEDOL | ISIN | WKN | Notierungsdatum |
|---|---|---|---|---|---|---|---|---|---|
| LSE | USD | 1PUT | 1PUT LN | 1PUT.L | BVPV4J1 | XS3330165328 | A4ATZ9 | 12.5.2026 | |
| LSE | GBP | 1PUG | 1PUG LN | 1PUG.L | BVPV4L3 | XS3330165328 | A4ATZ9 | 12.5.2026 | |
| Borsa Italiana | EUR | 1PUT | 1PUT IM | 1PUT.MI | BS88L75 | XS3330165328 | A4ATZ9 | 12.5.2026 | |
| Xetra | EUR | DOTM | DOTM GY | DOTM.DE | BS88L97 | XS3330165328 | A4ATZ9 | 12.5.2026 |
Index Eckdaten
Daily US Equity Put Premium TR Index
Der Daily US Equity Put Premium ER Index (der „Index“) ist ein BNP Paribas-Index, der darauf ausgelegt ist, systematische optionsbasierte Strategien umzusetzen, die darauf abzielen, Erträge durch den Verkauf kurzfristiger, tief aus dem Geld liegender Put-Optionen auf den S&P 500 Index zu generieren. Jeden Tag verkaufen die Indizes fiktiv drei kurzfristige, stark aus dem Geld liegende Put-Optionen auf den S&P 500 Index und nutzen dabei die Beschleunigung des Zeitwertverfalls kurz vor dem Verfall der Option sowie die erhöhten impliziten Volatilitäten für stark aus dem Geld liegende Put-Optionen („Volatilitätsskew“, Volatilitätsschiefe).
Wenn ein Anleger eine Option verkauft, erhält er vom Optionskäufer eine Vorabprämie. Diese Prämie stellt die Vergütung für die Übernahme des Risikos dar, dass der S&P 500 Index während der eintägigen Laufzeit der Option unter den Ausübungspreis der Option fallen könnte. Da die im Rahmen der Strategie verkauften Optionen kurzfristige Laufzeiten haben (ein Handelstag bis zur Fälligkeit) und mit Ausübungspreisen festgelegt werden, die deutlich unter dem aktuellen Marktpreis liegen, sind die täglich erhaltenen Prämien auf absoluter Basis in der Regel geringer als die von Optionen mit längerer Laufzeit oder „at the money“-Optionen, fallen jedoch aufgrund der täglichen Neugewichtung der Strategie häufiger an. Der kumulative Effekt aus dem Erhalt dieser kleinen, wiederkehrenden Optionsprämien ist die Haupteinnahmequelle der Strategie.
Weitere Informationen zu dem oben genannten Index, wie z. B. Details zur Indexberechnung und zur Konstruktionsmethodik, finden Sie im Indexhandbuch unter:https://indx.bnpparibas.com/.
Index Eckdaten | |
|---|---|
| Index Name | Daily US Equity Put Premium TR Index |
| Currency | USD |
| Index Provider | BNP Paribas |
| Bloomberg Ticker | BNPXTU21 |
| Leverage Factor | No Leverage |
Documents and Links
Sicherheiten
Collateral Details | |
|---|---|
Besicherungsquote | 105.3% |
Besichert | Ja |
Überbesichert | Ja |
Verwahrstelle | Bank of New York Mellon |
Collateral Structure
Dokumente
Produkt
Sicherheiten
KID
Prospekt
Regulatorisch
Hinweise
WisdomTree Multi Asset Issuer PLC („Emittent”) emittiert Produkte gemäß einem Prospekt („WTMA-Prospekt“), der von der Zentralbank von Irland genehmigt und in Übereinstimmung mit der Richtlinie 2003/71/EG erstellt wurde. Der WTMA-Prospekt hat einen Pass für verschiedene europäische Länder erhalten, darunter das Vereinigte Königreich, Italien und Deutschland, und ist in diesem Dokument verfügbar.
Optionen auf Aktienindizes können volatilen Kursschwankungen unterliegen, die von Wertänderungen des zugrunde liegenden Instruments beeinflusst werden. Der Verkäufer (Schreiber) einer Verkaufsoption geht das Risiko ein, dass der Marktkurs des Basiswerts unter den Ausübungspreis der Verkaufsoptionen fällt. Im Gegenzug zahlt ihm der Optionskäufer eine Prämie.
Die Strategie vereinnahmt kleine, häufige Optionsprämien, kann aber erhebliche Verluste erleiden, wenn der S&P 500 Index über längere Zeit ein negatives Renditeumfeld verzeichnet.
Der Daily US Equity Put Premium Excess Return (ER) Index & Daily US Equity Put Premium Total Return (TR) Index ist das ausschließliche Eigentum von BNP Paribas („BNPP“). Der Daily US Equity Put Premium Excess Return (ER) Index & Daily US Equity Put Premium Total Return (TR) Index wird von WisdomTree unter Lizenz verwendet. Die indexgebundenen Wertpapiere werden in keiner Weise von BNPP empfohlen oder gebilligt. BNPP gibt keinerlei Gewähr im Zusammenhang mit der Nutzung des Daily US Equity Put Premium Excess Return (ER) Index & Daily US Equity Put Premium Total Return (TR) Index und haftet nicht für Verluste, die aus dessen Verwendung entstehen.
Die Methoden und die Regeln des Index (die „Indexmethode“ und der „Index“) sind urheberrechtlich geschützt. Weder der Sponsor des Index (der „Index-Sponsor“) noch die Berechnungsstelle des Index (sofern diese nicht gleichzeitig der Index-Sponsor ist, die „Berechnungsstelle des Index“) noch gegebenenfalls der Index-Anlageberater (der „Index-Anlageberater“) garantieren, dass bei der Berechnung oder Veröffentlichung des Index keine Fehler oder Auslassungen auftreten.
Die Indexmethode basiert auf bestimmten Annahmen sowie bestimmten Preis-und Berechnungsmethoden, die vom Index-Sponsor, der Berechnungsstelle des Index und gegebenenfalls dem Index-Anlageberater übernommen wurden, und kann bestimmte inhärente Einschränkungen aufweisen. Informationen, die auf der Grundlage unterschiedlicher Modelle, Berechnungsmethoden oder Annahmen erstellt wurden, können zu unterschiedlichen Ergebnissen führen. Sie sind nicht berechtigt, die Indexmethode in irgendeiner Weise zu verwenden oder zu reproduzieren, und weder BNP Paribas noch eines der mit BNP Paribas verbundenen Unternehmen haftet für Verluste jeglicher Art, die sich direkt oder indirekt aus der Verwendung des Index oder der Indexmethode oder anderweitig in Verbindung damit ergeben.
Der Index-Sponsor behält sich das Recht vor, die Indexmethode von Zeit zu Zeit gemäß den Regeln des Index zu ändern oder anzupassen, und übernimmt keine Haftung für solche Änderungen oder Anpassungen. Weder der Index-Sponsor noch die Berechnungsstelle des Index sind dazu verpflichtet, die Berechnung, Veröffentlichung oder Verbreitung des Index fortzusetzen. Auch übernehmen sie keine Haftung für eine Aussetzung oder Unterbrechung der Berechnung, die gemäß den für den Index geltenden Regeln erfolgt. Weder der Index-Sponsor noch die Berechnungsstelle des Index noch gegebenenfalls der Index-Anlageberater übernehmen eine Haftung im Zusammenhang mit der Veröffentlichung oder Verwendung des Indexstandes zu einem bestimmten Zeitpunkt.
Die Indexmethode schließt bestimmte Kosten im Rahmen der Strategie ein, die unter anderem Friktions- und Replikationskosten sowie Kosten im Zusammenhang mit Pensionsgeschäften bei der Verwaltung des Index abdecken. Die Höhe dieser Kosten (sofern sie anfallen) kann sich im Zeitverlauf entsprechend den Marktbedingungen ändern, die vom Index-Sponsor in wirtschaftlich angemessener Weise bestimmt werden.
BNP Paribas und ihre verbundenen Unternehmen können Derivatgeschäfte abschließen oder Finanzinstrumente (zusammen die „Produkte”) emittieren, die an den Index gekoppelt sind. Die Produkte werden in keiner Weise von Sponsoren von Indexkomponenten (oder eines Teils davon), aus denen sich der Index zusammensetzt (jeweils ein „Referenzindex“) und die nicht mit BNP Paribas verbunden sind (jeweils ein „Referenzindex-Sponsor“), gesponsert, empfohlen, verkauft oder beworben. Die Referenzindex-Sponsoren geben keinerlei ausdrückliche oder stillschweigende Zusicherungen in Bezug auf die Ergebnisse, die durch die Verwendung des jeweiligen Referenzindex erzielt werden und/oder hinsichtlich des Indexstands, den der jeweilige Referenzindex zu einem bestimmten Zeitpunkt an einem bestimmten Datum oder anderweitig aufweist. Kein Sponsor eines Referenzindex haftet (weder aufgrund von Fahrlässigkeit noch anderweitig) gegenüber einer Person für Fehler im relevanten Referenzindex, und der relevante Referenzindex-Sponsor ist nicht verpflichtet, eine Person über Fehler im Index zu informieren. Keiner der Referenzindex-Sponsoren gibt ausdrückliche oder stillschweigende Zusicherungen hinsichtlich der Ratsamkeit des Kaufs oder der Übernahme von Risiken im Zusammenhang mit den Produkten. BNP Paribas und ihre verbundenen Unternehmen haben keine Rechte gegenüber den Referenzindex-Sponsoren und können ihnen gegenüber auch keine Regressansprüche geltend machen, wenn ein Referenzindex nicht veröffentlicht wird oder wenn Fehler bei dessen Berechnung oder aus anderen Gründen im Zusammenhang mit einem Referenzindex, dessen Erstellung oder dessen Stand oder Bestandteilen auftreten. BNP Paribas und ihre verbundenen Unternehmen übernehmen gegenüber keiner Partei die Haftung für Handlungen oder Unterlassungen eines Referenzindex-Sponsors im Zusammenhang mit der Berechnung, Anpassung oder Pflege des jeweiligen Referenzindex und stehen in keiner Verbindung zu einem Referenzindex oder dem jeweiligen Referenzindex-Sponsor oder der Berechnung, Zusammensetzung oder Verbreitung eines Referenzindex noch üben sie Einfluss darauf aus. Die Berechnungsstelle des Index bezieht zwar Informationen zu jedem Referenzindex aus öffentlich zugänglichen, für zuverlässig erachtete Quellen, überprüft diese Informationen jedoch nicht unabhängig. Dementsprechend geben weder BNP Paribas noch ihre verbundenen Unternehmen oder die Berechnungsstelle des Index eine (ausdrückliche oder stillschweigende) Zusicherung oder Gewährleistung ab oder übernehmen eine Verpflichtung in Hinsicht auf die Richtigkeit, Vollständigkeit und Aktualität der Informationen im Zusammenhang mit einem Referenzindex.
BNP Paribas und/oder ihre verbundenen Unternehmen können in Bezug auf den Index und/oder die mit dem Index verbundenen Produkte verschiedene Funktionen übernehmen, u. a. als Market Maker, Gegenpartei in Absicherungsgeschäften, Emittent von Indexkomponenten, Index-Sponsor und/oder Berechnungsstelle des Index. Solche Aktivitäten können zu potenziellen Interessenkonflikten führen, die den Preis oder Wert eines Produkts beeinflussen könnten.
© BNP Paribas. Alle Rechte vorbehalten.