
Taktische Idee: Lassen Sie bei einem schwachen Yen japanische Exporteure nicht außer Acht
Veröffentlicht am 2. Mai 2018

Global Head of Research
Es ist weithin bekannt, dass zwischen japanischen Aktien und der Wertentwicklung des Yen ein inverses Verhältnis besteht. Im Einzelnen bedeutet das:
- Wenn der Yen im Wert steigt, bekommen japanische Aktien kräftigen Gegenwind und liefern tendenziell nicht die stärksten Renditen.
- Wenn der Yen an Wert verliert, finden japanische Aktien in der Regel ein sehr viel günstigeres Umfeld vor und liefern eine deutlich stärkere Performance.
Achtung: Yen bewegt sich nicht nur in eine Richtung
Obwohl ausländische Investoren einen Wechselkurs zwischen dem Yen und dem US-Dollar auf einem Niveau von über 110 sowie eine Tendenz zu 120 klar bevorzugen würden, warnen wir davor, Japan außen vor zu lassen, nur weil sich der Yen am oberen Ende seines Kursbereichs befindet. Die Märkte können sich schnell entwickeln und in Phasen eines schwachen Yen können japanische Aktien interessante taktische Handelsideen bieten.
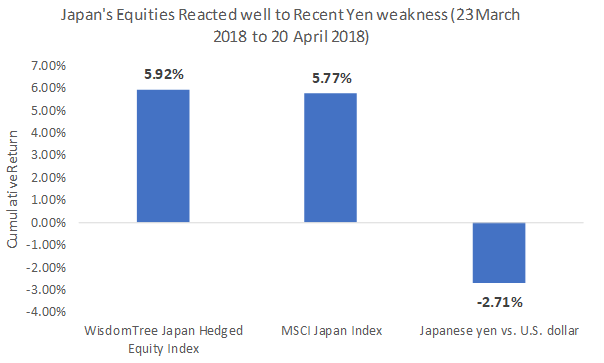
Beispiel: Vom 23. März 2018 bis zum 20. April 2018 fiel der Yen um 2,71 % – wie entwickelten sich die Aktien?
Quelle: Bloomberg. Die historische Performance ist kein Indikator für zukünftige Ergebnisse. Ein direktes Investment in einen Index ist nicht möglich.
- Japanische Aktien reagierten, wie klar ersichtlich ist, positiv auf die Abwärtsbewegung des Yen.
- Der WisdomTree Japan Hedged Equity Index fokussiert sich in seinem Ansatz auf Exporteure – den Erwartungen nach müsste er also stärker auf die Bewegungen des Yen reagieren. Wir sehen hier – zugegebenermaßen über einen kurzen Zeitraum hinweg –, dass dies im Verhältnis zum breiteren MSCI Japan Index auch der Fall war.
Wichtige Beziehungen: Der Yen und die Zinsen der US-Schatzanweisung mit 10-jähriger Laufzeit
Quelle: Bloomberg. Die historische Performance ist kein Indikator für zukünftige Ergebnisse. Ein direktes Investment in einen Index ist nicht möglich.
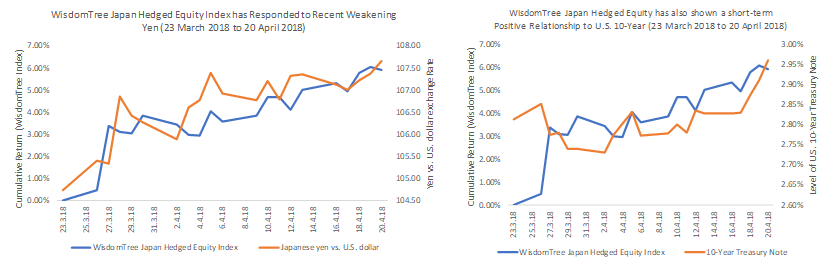
- Auf der linken Seite erkennen wir die klare Beziehung zwischen einer Schwächung des Yen gegenüber dem US-Dollar und der Performance des WisdomTree Japan Hedged Equity Index. Dies ist eng mit unserem ersten Chart verknüpft – es verdeutlicht nur einfach die Beziehung aus einer „zeitlichen“ oder „korrelierten“ Perspektive.
- Auf der rechten Seite sehen wir, dass außerdem eine Beziehung zwischen dem WisdomTree Japan Hedged Equity Index und dem Niveau der US-Schatzanweisung mit 10-jähriger Laufzeit besteht. Historisch gesehen gibt es eine positive Korrelation zwischen einer steigenden 10-jährigen US-Schatzanweisung und der Performance des hier dargestellten WisdomTree Index – und da sich diese Schatzanweisung 3 % nähert, muss diese Beziehung wieder in den Vordergrund gerückt werden.
Der Yen ist 2018 eine der Währungen mit der stärksten Wertentwicklung und das trotz des Anstiegs bei der 10-jährigen US-Schatzanweisung. Ende April geriet der Yen zunehmend unter Druck, was eher dem Anstieg der Renditedifferenzen zwischen den USA und Japan entspricht.
Wir möchten darauf hinweisen, dass wir Japan rein aus der Perspektive der Aktienbewertungen weltweit für einen der attraktivsten Märkte halten. Dies beginnt schon bei der Vergütung, die man für den Kauf von Aktien anstelle sichererer Wertpapiere wie Anleihen erhält. Die „Risikoprämie“ in den Gewinnrenditen ist gegenüber den Renditen japanischer Anleihen weltweit eine der höchsten – die Rendite einer japanischen Staatsanleihe geht gegen Null, während die Gewinnrendite des WisdomTree Index fast 7,8 % beträgt. Das entsprechende Verhältnis für den S&P 500 Index liegt angesichts eines Kurs-Gewinn-Verhältnisses der letzten 12 Monate von über 20 und einer Rendite für 10-jährige Anleihen, die sich 3% näher, bei unter 2%.
Japanische Aktien sind gegenüber Staatsanleihen äußerst attraktiv
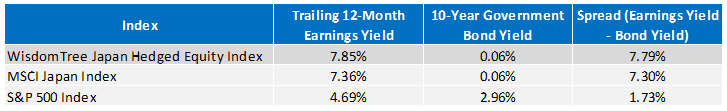
Quelle: Bloomberg. Stand der Daten: 20. April 2018. Rendite der 10-jährigen Staatsanleihe ist für die Japan-fokussierten Aktienindizes die japanische Staatsanleihe mit 10-jähriger Laufzeit. Für den S&P 500 Index bezieht sich dies auf die US-Schatzanweisung mit 10-jähriger Laufzeit.Die historische Performance ist kein Indikator für zukünftige Ergebnisse. Ein direktes Investment in einen Index ist nicht möglich.
Falls sich die Spannungen im weltweiten Handel lösen – auch die Risiken um Nordkorea scheinen abzuebben –, könnte eine Erholung japanischer Aktien bevorstehen.
1 Quellen: Bloomberg, japanisches Finanzministerium, basierend auf um eine Woche verzögert gemeldeten Daten, aktueller Stand: 13. April 2018.
Zudem könnte Sie folgende Lektüre interessieren...
+ Sayonara Abenomics? Nicht so hastig
+ Alles schaut auf die Bank of Japan: Von Abwärtszyklus-Risiken zu Konjunkturimpulsen?
Über den Autor

Global Head of Research
Christopher Gannatti leitet das globale Researchteam von WisdomTree und bringt umfangreiche Erfahrungen in das Unternehmen ein. Seit seinem Eintritt im Dezember 2010 ist Chris Gannatti durch die Ränge aufgestiegen, bis er 2021 das Ruder übernahm. Angesichts seiner globalen Zuständigkeit hat er eine entscheidende Rolle bei der Gestaltung der Initiativen von WisdomTree in den USA und in Europa gespielt. Sein Fachwissen liegt in den Themenbereichen Aktien und Technologie mit dem Schwerpunkt auf Storytelling und strategischen Einblicken. Er ist in den USA ansässig und arbeitet eng mit dem globalen CIO Jeremy Schwartz zusammen. Vor seinem Eintritt bei WisdomTree war Chris Gannatti bei Lord Abbett als Regional Consultant tätig und arbeitete mit Finanzberatern im Mittleren Westen. Er hat einen Abschluss in Wirtschaftswissenschaften der Colgate University und einen MBA der NYU Stern School of Business mit den Schwerpunkten Quantitative Finanzwissenschaft, Rechnungswesen und Wirtschaftswissenschaften. Außerdem ist er CFA-Charterholder. Als echter Visionär ist Chris Gannatti für sein Vordenken und seine Fähigkeit, komplexe Strategien effektiv zu vermitteln, bekannt.